在建筑安装工程费的构成中,税金是企业经营和项目管理中需要重点关注的部分。不少人容易混淆“建筑安装工程费的税金”与“企业管理费中的税金”。实际上,二者在计取依据、费用归属和计算方式上存在明显差异。
建筑安装工程费中的税金,通常指国家税法规定的应计入建筑安装工程造价内的增值税(或营业税时代对应的流转税及附加)。在现行增值税制度下,它属于工程造价的一个独立组成部分,以税前造价为计算基数,按照规定的税率计取,即“税金=税前造价×税率”。这部分税金是工程发承包计价中的法定组成部分,直接体现在工程总造价中,由建设单位支付给施工单位,再由施工单位依法缴纳。
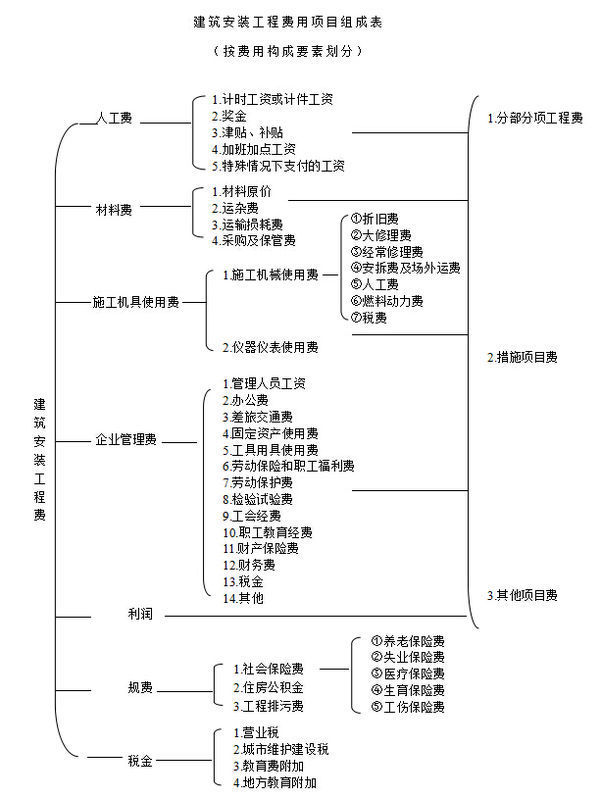
企业管理费中的税金,则属于企业管理费的一个组成内容。根据现行建筑安装工程费用项目组成,企业管理费中包括房产税、车船使用税、土地使用税、印花税等税金。这些税金是施工企业在日常经营管理中因拥有或使用房产、土地、车辆等财产,以及书立经济合同等行为而发生的税费,属于企业管理性质的支出。它们并不单独作为工程造价中的“税金”项目计取,而是需要分摊计入企业管理费,进而通过企业管理费的综合费率反映在工程造价中。需要说明的是,在营业税时期,企业管理费中曾包括营业税等流转税,但全面实施“营改增”后,营业税已退出历史舞台,企业管理费中的税金仅指上述财产行为税类,不再包含增值税。
两者的主要区别可以归纳为:其一,性质不同。前者是工程造价的独立构成要素,后者是企业管理费的组成内容。其二,税种不同。前者对应的是增值税(或原营业税及附加),后者对应的是房产税、车船税、土地使用税、印花税等。其三,计取方式不同。前者按税前造价乘以规定税率单独计算,后者包含在企业管理费综合费率中,不单独列项计算。其四,功能不同。前者属于工程价款的组成部分,随工程款流转并缴纳;后者属于企业管理成本,与社会管理费用相关。
正确区分这两类税金,有助于在编制和审核建筑安装工程费时,准确界定费用归属,规范计价行为,避免重复计算或漏计,保障发承包双方的经济利益,同时也有利于企业做好税务核算与成本管理,提高工程造价的科学性和准确性。